起原:柒财经尊龙体育网
最近掀开支付宝或者微信支付,谨防的用户可能会发现一些“不通常”。
付款的时候,那些和“钱”关联的选用变了了了——余额是余额,银行卡是银行卡,花呗被单独拎出来归到了“信贷”那一栏,余额宝归到了“涌现”。
以前页面一拉下来,零钱、银行卡、花呗、借呗混列,刻下全变了。
这个变化不是平台临时起意,而是2026年9月30日《金融居品集中营销贬责主见》(以下简称《主见》)落地后的威力。
这是一部由央行、工信部、阛阓监管总局等八部门邻接制定的端正,挑升管一件事:金融居品在网上怎么卖、怎么推、怎么让东谈主看见。
咱们今天这篇著述,就聊两件事:支付APP到底变了什么,以及从今往后,金融营销里哪些事不行再干了。
01
支付的归支付,信贷的归信贷
灵验户钦慕:刻下付钱的时候,终于能分清“花我方的”和“借来的”了。这事一言难尽。
昔日很长一段时刻,好多平台的支付页面是“混着来”的。扫码买杯奶茶,下拉付款边幅,零钱、银行卡、花呗、白条、多样分期居品堆在一块,默许勾选的阿谁一般是你上个月刚通畅的某款信贷居品。顺手一转,就“借”了钱。比及还款辅导弹出来,才响应过来。
由此,好多东谈主在不知情的情况下背上了贷款。
《主见》第十二条把这扇门关上了:非银行支付机构不得将贷款、金钱贬责居品等金融居品列入支付用具选项,不得为贷款、金钱贬责居品等金融居品提供营销工作。

翻译成大口语即是:收银台即是收银台,不是贷款柜台。
今天你掀开微信支付,下拉菜单里“零钱”在最上头,是默许选项;“涌现”类别里是定活期、黄金等,“微粒贷”是借钱,各归各的。
支付宝那儿,花呗、备用金、网商贷等归“信贷”,余额宝、股票、基金等归“涌现”,“用具”里装的是银行卡、碰一下、亲情卡、一又友帮付等。
华东地区一位城商行互金部的认真东谈主说得挺直白:新规即是让消耗者在付款的那一刻,了了知谈花谁的钱。
支付页面的诊治仅仅一部分,更多变化正在发生。
三大电信运营商集体叫停了金融分期购机业务,“0元购机全面暂停”。原因很浅显:新规条件组合销售金融居品必须以显耀边幅提请消耗者介意,不得不法搭售,不得将组合销售的选项设为默许本旨。
还有那些在一又友圈里发“秒批口子”“不看征信”“临了三天”的贷款中介,最近也酣畅了不少。
上海证券报报谈,记者立时点开几位深圳贷款中介的一又友圈,发现此前满屏的贷款告白险些消逝了,只剩几条生存动态。
一位中介说得很确凿:“不敢发了,公司调和条件删除,连之前发过的‘秒批’截图齐让删了,怕被截图举报。”
02
金融营销,这些事不颖悟了
支付页面的变化是“看得见”的。而《主见》真确让行业退换的,是那些“看不见”的红线。
其一,这些话,以后不行说了。
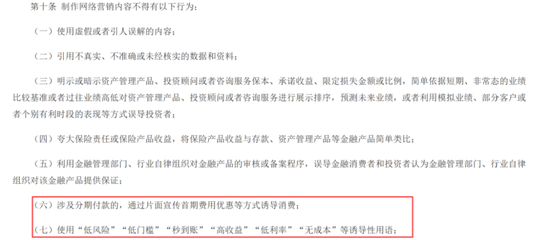
若是你还铭记那些贷款告白的画风,莽撞对底下这些词不目生:低门槛、秒到账、高收益、低利率、无资本、日息低至0.1元……
它们共同的脾气是:高出“易得性”。
“日息低至0.1元”,听起来像不要钱,实质年化算下来可能普及20%;“秒到账”,三个字让借钱这件事变得像点外卖通常浮松,但还钱的时候可不会“秒截止”;“低门槛”,低到连学生、莫得收入的东谈主齐能借出来,看似是低门槛,实则消散风险。
新规第十条把这些词列入禁用清单。不啻于此,还有一类更消散的玩法也被管住了,诸如“触及分期付款的,通过单方面宣传首期用度优惠等边幅联结消耗”。
不少东谈主齐见过“首月0元”“首期免息”这种宣传。听起来很合算,但第二个月运行些许,告白里往常不说。
针对这类四肢,新规说的很显然:要么你把真实资本说全,要么别说。
涌现和保障那儿的红线也画得很神气。不得昭示或示意保本、承诺收益;不得“浅显依据短期、特殊态的事迹相比基准或过往事迹高下”来排序展示;不得“行使模拟事迹、部分客户或者个别故意时段的发达”来误导投资者;不得“夸大保障包袱或收益,将保障居品收益与入款、资管居品浅显类比”。
一言蔽之,保障居品有风险,别把偶尔的事迹包装成永恒的才气。
其二,直播、短视频、公众号上,卖金融居品的东谈主变了。
这条可能好多东谈主没介意到,但影响不小。
《主见》章程:非金融机构从业东谈主员不得通过直播、短视频、公众号等花式营销金融居品,止境所以荐股花式开展的作恶证券投资筹议。
什么兴味?
以前你在抖音、快手、小红书动辄刷到“XX敦厚教你涌现”“随着我买基金稳赚”“三天学会炒股”的账号,若是运营者不是抓牌金融机构的从业东谈主员,莫得相应天禀和机构授权,之后不行再干了。
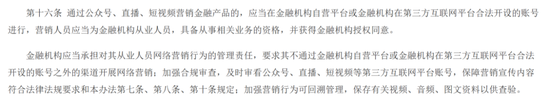
只须金融机构偏激委派的第三方平台,且从业东谈主员必须获得相应经历文凭和机构授权,才能开展金融居品集中营销,才能在APP和账堪称号里使用“金融”“贷款”“基金”“涌现”“证券”“保障”等字样。
换言之,还是靠一个头像、一张嘴、几张截图就运行“荐股”“推贷”的野生博主,基本不错退场了。
其三,平台的“转委派”被封死了。
还有一条容易被忽略但很重要的章程:第三方互联网平台不得将金融机构委派业务向其他机构转委派或变相转委派。
昔日金融营销的链条往常这么玩:金融机构委派平台A,平台A转给平台B,平台B再分发给多数小渠谈。每过一手,信息就无极一层,包袱就稀释一遍。临了出了问题,谁齐说我方仅仅“渠谈”。
新规把这条链掐断了。谁受托,谁认真,不行再往下甩。
况且第三方平台为购买金融居品提供转接渠谈的,应当跳转至金融机构自营平台,不得跳转至其他第三方平台。
也即是说,用户在一个平台上看到某款贷款居品,点“立即苦求”,跳转的计算地必须是这家金融机构我方的官方渠谈,而不是另外的中介页面。
业内东谈主士判断:随着新规落地,多层分销与API导流将迎来结构性放松,第三方平台需向工夫工作本位总结。即平台是平台,不是“金融超市”,更不是“贷款中介的批发阛阓”。
03
结语
“支付归支付,信贷归信贷”,930之后,这句话终于不仅仅标语了。
930新规落地这几天,行业里确有几丝“阵痛”。贷款中介的一又友圈空了,分期购机暂停了,支付页面的居品重新摆设。
短期内,平台的合规资本会上去,部分依赖集中现实的业务会受到一定影响。
但对往常用户而言,公正立竿见影:付钱的时候,更了了了。借钱的时候,更显然了。刷到金融告白的时候,更少被忽悠了。
长久来看,行业蓝本清源,有助于总结稳固发展的谈路。
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:王馨茹 尊龙体育网